
Wynajem nieruchomości w Hiszpanii wiąże się z obowiązkami podatkowymi, które mogą być szczególnie skomplikowane dla właścicieli mieszkających na stałe w innym kraju. Jednym z częściej pojawiających się pytań jest to, jakie dane należy umieszczać na hiszpańskich fakturach, czy można posługiwać się polskim adresem oraz jak prawidłowo wykazywać podatek IVA i potrącenia podatku dochodowego.
Sytuacja staje się jeszcze bardziej interesująca, gdy właściciel nieruchomości wcześniej był hiszpańskim rezydentem podatkowym, ale następnie przeniósł swoją rezydencję do Polski. Sama nieruchomość nadal znajduje się w Hiszpanii, najemcy pozostają ci sami, a czynsz wpływa na dotychczasowy rachunek bankowy. Zmienia się jednak sposób rozliczania niektórych obowiązków podatkowych.
W tym artykule wyjaśniamy, jak powinna wyglądać faktura za wynajem lokalu użytkowego w Hiszpanii, jakie dane należy na niej umieścić i czym różni się rozliczenie właściciela będącego rezydentem od nierezydenta podatkowego. Przedstawiamy również anonimowy przykład faktury z podatkiem IVA oraz potrąceniem IRNR.
Jakie dane musi zawierać faktura w Hiszpanii?
Hiszpańskie zasady wystawiania faktur określa przede wszystkim Real Decreto 1619/2012, czyli rozporządzenie regulujące obowiązki związane z fakturowaniem. Zgodnie z jego artykułem 6 standardowa faktura (factura completa) powinna zawierać informacje pozwalające jednoznacznie zidentyfikować wystawcę, odbiorcę oraz udokumentowaną transakcję.
Do podstawowych elementów należą numer faktury, data jej wystawienia, pełne dane wystawcy i odbiorcy, odpowiednie numery identyfikacji podatkowej, adresy stron, opis świadczonej usługi, podstawa opodatkowania, zastosowana stawka IVA oraz kwota tego podatku. Jeśli data wykonania usługi lub otrzymania zaliczki różni się od daty wystawienia dokumentu, również może wymagać osobnego wskazania.
W przypadku wynajmu lokalu użytkowego warto dodatkowo podać dokładny adres nieruchomości, numer lokalu oraz okres, którego dotyczy czynsz. Pozwala to uniknąć nieporozumień, szczególnie gdy właściciel wynajmuje kilka nieruchomości lub wystawia faktury temu samemu najemcy za więcej niż jeden lokal.
Istotne jest także zachowanie prawidłowej numeracji. Hiszpańskie przepisy wymagają numerowania faktur w sposób kolejny w ramach danej serii. Możliwe jest stosowanie odrębnych serii, jeżeli istnieją uzasadnione powody organizacyjne, jednak numeracja powinna pozostawać uporządkowana i zgodna z obowiązującymi zasadami.
Polski adres na hiszpańskiej fakturze – czy to prawidłowe?
Jedną z najczęstszych wątpliwości właścicieli nieruchomości jest kwestia adresu wystawcy. Czy osoba posiadająca lokal użytkowy w Hiszpanii, ale mieszkająca i rozliczająca podatki w Polsce, powinna wpisywać na fakturze adres polski czy hiszpański?
Przepisy wymagają wskazania adresu wystawcy faktury. W praktyce podatkowej istotne jest, aby dane były zgodne z rzeczywistą sytuacją podatnika oraz informacjami zgłoszonymi hiszpańskiej administracji skarbowej, czyli Agencia Tributaria.
Jeżeli właściciel jest polskim rezydentem podatkowym, a jego adres w Polsce został zgłoszony do hiszpańskiego urzędu skarbowego, wskazanie tego adresu na fakturze jest naturalnym i bezpiecznym rozwiązaniem.
Nie ma przy tym znaczenia, że faktura dotyczy nieruchomości położonej w Hiszpanii. Miejsce zamieszkania właściciela i lokalizacja wynajmowanego obiektu to dwie odrębne informacje.
Przykładowo, wystawca może posiadać adres w Polsce, podczas gdy w opisie usługi znajdzie się lokal użytkowy położony w Alicante, Walencji czy Maladze. Faktura nadal pozostaje dokumentem dotyczącym hiszpańskiego najmu i może podlegać hiszpańskiemu IVA.
Samo posiadanie domu lub mieszkania w Hiszpanii nie oznacza natomiast automatycznie, że adres tej nieruchomości jest aktualnym adresem podatkowym właściciela. W indywidualnych przypadkach znaczenie mogą mieć również stałe miejsca prowadzenia działalności oraz inne adresy zarejestrowane do celów administracyjnych.
Czy po zmianie rezydencji podatkowej zmienia się IVA?
Zmiana rezydencji podatkowej właściciela nie oznacza automatycznego zniesienia obowiązku rozliczania hiszpańskiego podatku IVA.
Wynajem lokali użytkowych położonych na terytorium Hiszpanii zasadniczo podlega opodatkowaniu IVA według stawki 21%. Dotyczy to również sytuacji, w której właściciel mieszka w Polsce i jest nierezydentem podatkowym Hiszpanii.
Oznacza to, że właściciel lokalu może nadal wystawiać faktury z hiszpańskim IVA i rozliczać ten podatek za pomocą formularza Modelo 303, o ile w jego sytuacji występuje taki obowiązek.
Warto jednak rozróżnić najem lokali użytkowych od wynajmu nieruchomości mieszkalnych. Najem mieszkania przeznaczonego na cele mieszkaniowe może korzystać ze zwolnienia z IVA, podczas gdy wynajem lokalu handlowego, biura czy magazynu co do zasady jest traktowany inaczej.
Dlatego nie należy automatycznie stosować stawki 21% do każdego rodzaju wynajmu nieruchomości.
IRPF a IRNR – co należy wpisać na fakturze nierezydenta?
Zmiana rezydencji podatkowej ma szczególne znaczenie w przypadku potrąceń podatku dochodowego od czynszu.
Właściciel będący hiszpańskim rezydentem podatkowym rozlicza dochody zasadniczo w ramach podatku IRPF (Impuesto sobre la Renta de las Personas Físicas). Natomiast osoba fizyczna, która nie jest rezydentem podatkowym Hiszpanii, podlega w odniesieniu do odpowiednich hiszpańskich dochodów zasadom IRNR (Impuesto sobre la Renta de no Residentes).
Jeżeli właściciel wynajmuje lokal użytkowy, a najemca jest zobowiązany do pobierania podatku u źródła, potrącenie powinno odpowiadać właściwym zasadom dla nierezydentów.
Dla osoby będącej rezydentem podatkowym Polski, a więc państwa Unii Europejskiej, standardowa stawka IRNR od takich dochodów wynosi zasadniczo 19%. Stawka ta może być inna w przypadku podatników z innych państw.
W praktyce na fakturze można zastosować oznaczenie „Retención IRNR 19%”, zamiast wcześniejszego „Retención IRPF 19%”.
Nie jest to jedynie zmiana nazwy podatku. Oznacza ona również konieczność zastosowania odpowiedniego sposobu deklarowania potrąceń przez najemcę.
Modelo 115 czy Modelo 216 – kto i kiedy składa deklarację?
W przypadku potrąceń od czynszu wypłacanego właścicielowi będącemu hiszpańskim rezydentem podatkowym często stosuje się formularz Modelo 115.
Jeżeli jednak właściciel jest nierezydentem podatkowym Hiszpanii, a najemca ma obowiązek potrącania podatku od czynszu za lokal użytkowy, właściwym formularzem jest zasadniczo Modelo 216. Dodatkowo może występować obowiązek złożenia rocznego zestawienia Modelo 296.
To bardzo ważne rozróżnienie, ponieważ obowiązek złożenia Modelo 216 spoczywa na podmiocie dokonującym potrącenia, czyli odpowiednio zobowiązanym najemcy, a nie automatycznie na właścicielu lokalu.
Właściciel, który zmienił rezydencję podatkową z Hiszpanii na Polskę, powinien więc poinformować najemców o tej zmianie. W przeciwnym razie mogą oni nadal deklarować potrącenia według wcześniejszego schematu.
Samo wystawienie faktury z oznaczeniem IRNR nie zastępuje obowiązku prawidłowego rozliczenia potrącenia przez najemcę.
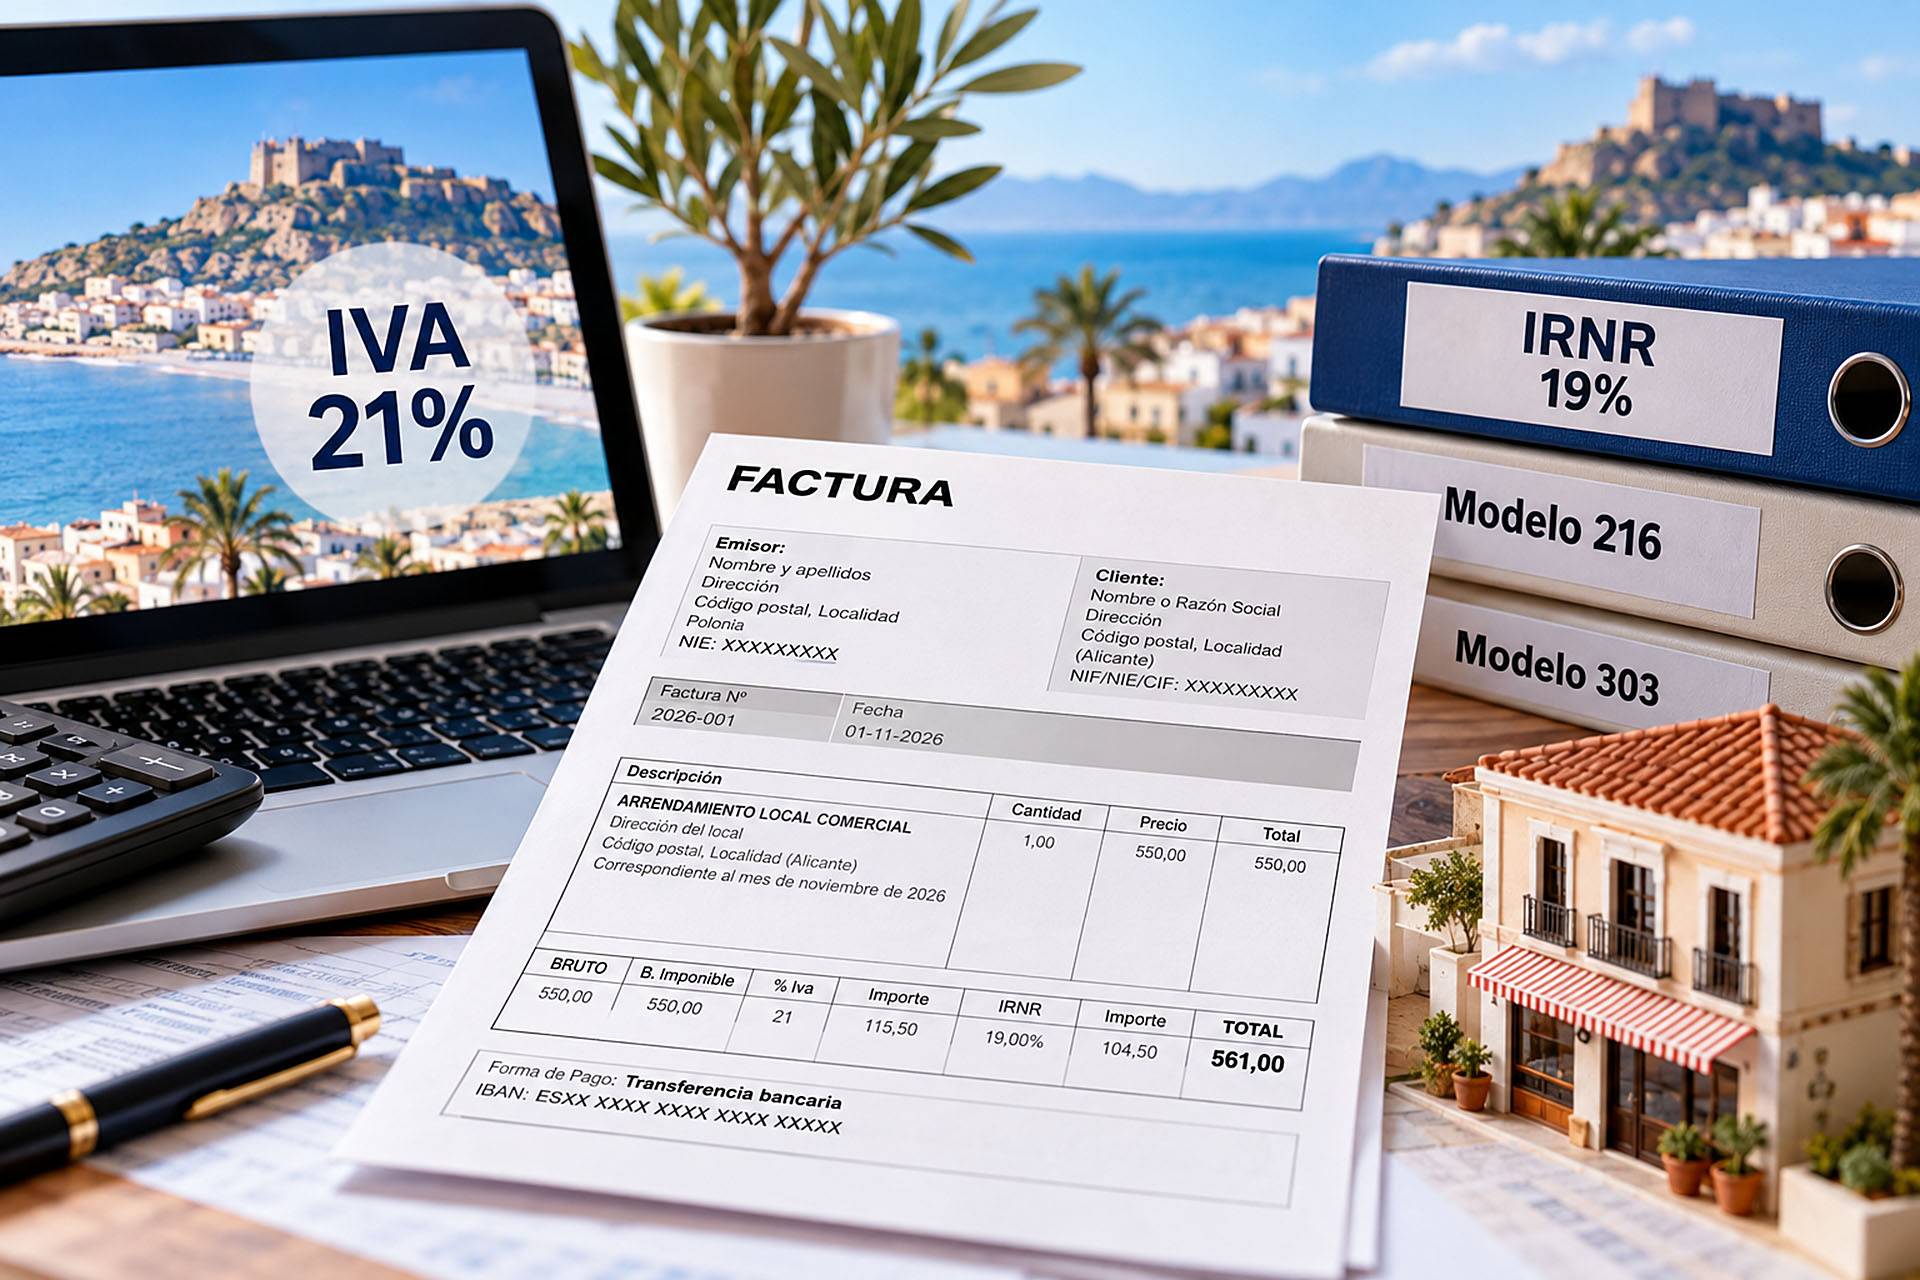
Anonimowy wzór faktury za wynajem lokalu użytkowego w Hiszpanii
Poniższy przykład przedstawia fakturę wystawioną przez osobę fizyczną będącą polskim rezydentem podatkowym, która wynajmuje lokal użytkowy w Hiszpanii. Zakładamy, że najemca ma obowiązek pobrania potrącenia IRNR według stawki 19%, a najem podlega IVA 21%.
FACTURA
Arrendador / Emisor (Wynajmujący / Wystawca)
[Imię i nazwisko właściciela]
[Ulica i numer]
[Kod pocztowy, miejscowość]
Polonia
NIE/NIF: [Numer identyfikacji podatkowej]
Cliente / Arrendatario (Najemca)
[Imię i nazwisko lub nazwa firmy]
[Adres najemcy]
NIF/NIE/CIF: [Numer identyfikacyjny]
Factura Nº: 2026-001
Fecha de emisión: 01/11/2026
Descripción:
Arrendamiento de local comercial nº 1
[Adres lokalu w Hiszpanii]
Correspondiente al mes de noviembre de 2026
| Pozycja | Kwota |
|---|---|
| Base imponible – czynsz netto | 550,00 € |
| IVA 21% | +115,50 € |
| Retención IRNR 19% | −104,50 € |
| TOTAL A PAGAR | 561,00 € |
Forma de pago: Transferencia bancaria
IBAN: [Numer rachunku bankowego]
Przykład ma charakter poglądowy. Wszystkie dane identyfikacyjne są fikcyjne lub zastąpione polami do uzupełnienia. Zastosowanie potrącenia IRNR wymaga potwierdzenia, że najemca jest zobowiązany do jego pobrania.
Dlaczego kwota do zapłaty jest inna niż czynsz netto?
W przedstawionym przykładzie miesięczny czynsz wynosi 550 euro netto. Do tej kwoty doliczany jest IVA w wysokości 115,50 euro, natomiast potrącenie IRNR wynosi 104,50 euro.
Ostatecznie najemca przelewa właścicielowi 561 euro. Potrącona kwota podatku dochodowego jest natomiast rozliczana osobno przez najemcę zgodnie z obowiązującymi przepisami.
IVA i IRNR nie są tym samym podatkiem. Pierwszy dotyczy opodatkowania świadczonej usługi, drugi jest związany z dochodem uzyskiwanym przez nierezydenta.
Czy na jednej fakturze mogą znajdować się dwie osoby?
Zdarza się, że jeden lokal użytkowy wynajmują wspólnie dwie osoby fizyczne. Wówczas pojawia się pytanie, czy na fakturze można umieścić dane obu najemców.
Nie należy przyjmować, że hiszpańskie przepisy bezwzględnie zabraniają wskazania dwóch odbiorców na jednym dokumencie. Kluczowe znaczenie ma rzeczywista struktura umowy najmu, sposób przypisania świadczenia poszczególnym osobom oraz możliwość prawidłowej identyfikacji odbiorców.
Jeżeli najemcą jest jedna osoba, faktura powinna być wystawiona na tę osobę, nawet jeśli z lokalu korzystają także inni domownicy lub współpracownicy.
Gdy stronami umowy są dwie osoby i każda ma otrzymywać odrębną fakturę, możliwe jest rozdzielenie należności zgodnie z rzeczywistym udziałem każdej z nich. Przy równym podziale czynszu wynoszącego 550 euro netto można przykładowo wystawić dwie faktury z podstawą po 275 euro.
Nie oznacza to jednak, że podział zawsze musi wynosić dokładnie 50%. Powinien odpowiadać ustaleniom umownym i rzeczywistemu charakterowi najmu.
Przed zmianą sposobu fakturowania warto uzgodnić go z najemcami oraz księgowym, aby dokumenty były zgodne z umową i rozliczeniami podatkowymi.
Najczęstsze błędy na fakturach za wynajem lokali w Hiszpanii
Jednym z częstszych problemów jest korzystanie przez wiele lat z tego samego szablonu faktury bez aktualizowania danych podatkowych. Dokument może nadal zawierać dawny adres zamieszkania, nieaktualne dane najemcy lub oznaczenie podatku, które przestało odpowiadać sytuacji właściciela.
Innym błędem jest utożsamianie adresu wynajmowanego lokalu z adresem wystawcy. Właściciel może przecież posiadać nieruchomość w Hiszpanii, ale mieszkać w Polsce, Niemczech czy Francji. Adres lokalu powinien identyfikować przedmiot najmu, natomiast dane wystawcy powinny prawidłowo identyfikować właściciela.
Problemy pojawiają się również wtedy, gdy najemcy nie zostali poinformowani o zmianie rezydencji podatkowej właściciela. W takiej sytuacji mogą nadal stosować wcześniejsze formularze rozliczeniowe, mimo że zasady pobierania i deklarowania potrąceń uległy zmianie.
Nie mniej ważne jest rozróżnienie pomiędzy podatkiem IVA a podatkiem dochodowym. Zmiana z IRPF na IRNR nie oznacza, że można pominąć IVA lub że obie należności należy rozliczać w tej samej deklaracji.
FAQ – faktury za wynajem nieruchomości w Hiszpanii
Czy polski rezydent podatkowy może wystawiać faktury w Hiszpanii?
Tak. Osoba mieszkająca w Polsce może być właścicielem nieruchomości w Hiszpanii i wystawiać faktury dokumentujące jej wynajem. Musi jednak przestrzegać odpowiednich hiszpańskich zasad podatkowych i fakturowania.
Czy na hiszpańskiej fakturze można podać adres w Polsce?
Tak. Jeżeli jest to aktualny adres właściciela, zgodny z jego sytuacją podatkową, może być wskazany na fakturze. W przypadku nierezydentów należy zweryfikować zgodność danych z informacjami zgłoszonymi administracji podatkowej.
Czy na fakturze musi być hiszpański numer NIE?
Osoba fizyczna posługująca się hiszpańskim NIE jako numerem identyfikacji podatkowej powinna wskazywać odpowiedni identyfikator na dokumentach podatkowych. Wymagany numer zależy od statusu wystawcy i zasad identyfikacji właściwych dla danej transakcji.
Czy zmiana rezydencji podatkowej zmienia stawkę IVA?
Nie automatycznie. Przy typowym wynajmie lokalu użytkowego położonego w Hiszpanii zasadniczo nadal obowiązuje stawka IVA 21%, nawet gdy właściciel jest polskim rezydentem podatkowym.
Czym różni się IRPF od IRNR na fakturze?
IRPF dotyczy podatku dochodowego osób fizycznych będących hiszpańskimi rezydentami podatkowymi, natomiast IRNR odnosi się do dochodów nierezydentów. W przypadku potrąceń od czynszu różnica ma znaczenie także dla formularzy składanych przez zobowiązanego najemcę.
Czy nierezydent musi sam składać Modelo 216?
Nie z samego faktu bycia nierezydentem. Modelo 216 składa podmiot zobowiązany do potrącania i odprowadzania odpowiedniego podatku, którym przy wynajmie lokalu użytkowego może być najemca.
Czy trzeba zmieniać wszystkie stare faktury po przeprowadzce do Polski?
Nie należy automatycznie poprawiać wszystkich wcześniejszych faktur tylko dlatego, że właściciel zmienił miejsce zamieszkania. Znaczenie ma data zmiany danych, ich prawidłowość w chwili wystawienia dokumentów oraz ewentualne błędy wymagające wystawienia faktur korygujących.
Podsumowanie – prawidłowa faktura to nie tylko kwota czynszu
Wystawianie faktur za wynajem lokali użytkowych w Hiszpanii wymaga uwzględnienia zarówno zasad dotyczących IVA, jak i statusu podatkowego właściciela. Szczególnie ważne jest to dla Polaków, którzy posiadają nieruchomości w Hiszpanii, ale na stałe mieszkają i rozliczają podatki w Polsce.
Zmiana rezydencji podatkowej nie oznacza konieczności rezygnacji z hiszpańskiego systemu fakturowania. Może jednak wymagać aktualizacji adresu wystawcy, oznaczenia potrąceń podatku dochodowego oraz poinformowania najemców o właściwych formularzach rozliczeniowych.
Dobrze przygotowana faktura powinna jasno wskazywać, kto wynajmuje lokal, komu świadczona jest usługa, której nieruchomości dotyczy czynsz oraz jakie podatki zostały naliczone lub potrącone. Dzięki temu dokument pozostaje czytelny zarówno dla właściciela, jak i najemcy oraz obsługujących ich księgowych.
Przed zastosowaniem nowego szablonu warto uzyskać potwierdzenie hiszpańskiego doradcy podatkowego, szczególnie gdy zmiana dotyczy rezydencji podatkowej, współnajemców lub sposobu deklarowania potrąceń.
Artykuł ma charakter informacyjny i dotyczy przede wszystkim typowego wynajmu lokali użytkowych w Hiszpanii przez osobę fizyczną będącą polskim rezydentem podatkowym. Nie zastępuje indywidualnej porady podatkowej.


